Resumo das alterações
Em vigor a partir de 1 de julho de 2026: o que o regulamento mais recente consolida e a mudança estrutural escondida por detrás dos €3.
Durante mais de uma década, o limiar de minimis de €150 da UE protegeu a grande maioria das encomendas transfronteiriças dos direitos aduaneiros. Isso termina a 1 de julho de 2026.
O regulamento mais recente foi publicado a 30 de abril de 2026, com 1 de julho de 2026 como data prevista de entrada em vigor. O título que a maioria dos meios de comunicação está a usar («UE acrescenta uma taxa de €3 às pequenas encomendas») capta a parte visível da mudança. Mas, por baixo, há uma mudança estrutural que altera quem é responsável, quem cobra e quem pode atuar como declarante. É essa a parte que mais importa para operadores postais, transportadoras, marketplaces e comerciantes que enviam mercadorias para a UE.
Eis o que está realmente a mudar.
Antes de 1 de julho vs. depois de 1 de julho
| Antes de 1 de julho de 2026↕ | Depois de 1 de julho de 2026↕ |
|---|---|
| As encomendas B2C abaixo de €150 eram desalfandegadas sem direitos aduaneiros. | Todas as encomendas B2C estão sujeitas a direitos aduaneiros, independentemente do valor. |
| Abaixo de €150, não eram devidos direitos; os destinatários funcionavam frequentemente como importador registado no momento da entrega, com os correios a cobrar à porta quando os direitos se aplicavam (acima de €150). | Abaixo de €150, o declarante (e não o consumidor) é responsável pela dívida aduaneira. |
| O IOSS cobria a cobrança antecipada do IVA. | O IOSS passa também a ancorar legalmente a responsabilidade aduaneira do vendedor, e não apenas o IVA. No entanto, os direitos não podem ser pagos através da remessa do IOSS. |
| Os identificadores de produto eram opcionais. | O SKU, o ID de produto do fabricante e o identificador normalizado (GTIN / EAN / UPC) passam a ser obrigatórios a 1 de novembro de 2026. |
As três fases da reforma aduaneira da UE
Fase 1 (1 de julho de 2026): termina a isenção de direitos de €150
A partir de 1 de julho, todas as mercadorias B2C que entram na UE estão sujeitas a direitos aduaneiros, independentemente do valor. A isenção de direitos de €150 desaparece.
Em seu lugar, para as remessas postais abaixo de €150 associadas a um registo IOSS, aplica-se um direito fixo temporário de €3 por artigo, declarado ao abrigo da declaração simplificada H7. O Regulamento Delegado define um «artigo» como as mercadorias de uma remessa que partilham a mesma classificação pautal, a mesma descrição e (quando a origem é um elemento de dados obrigatório) a mesma origem.
Alguns pormenores que vale a pena assinalar desde já:
- «Por artigo» não é «por encomenda», e «artigo» não é apenas o código SH. De acordo com o Regulamento Delegado, as mercadorias só são agrupadas numa única linha quando coincidem os três critérios seguintes: classificação pautal, descrição e (quando a origem é um elemento de dados obrigatório) origem. Uma encomenda com três mercadorias que difiram em qualquer um destes critérios paga €9, e não €3. Mercadorias idênticas agrupadas numa única linha continuam a pagar €3 no total.
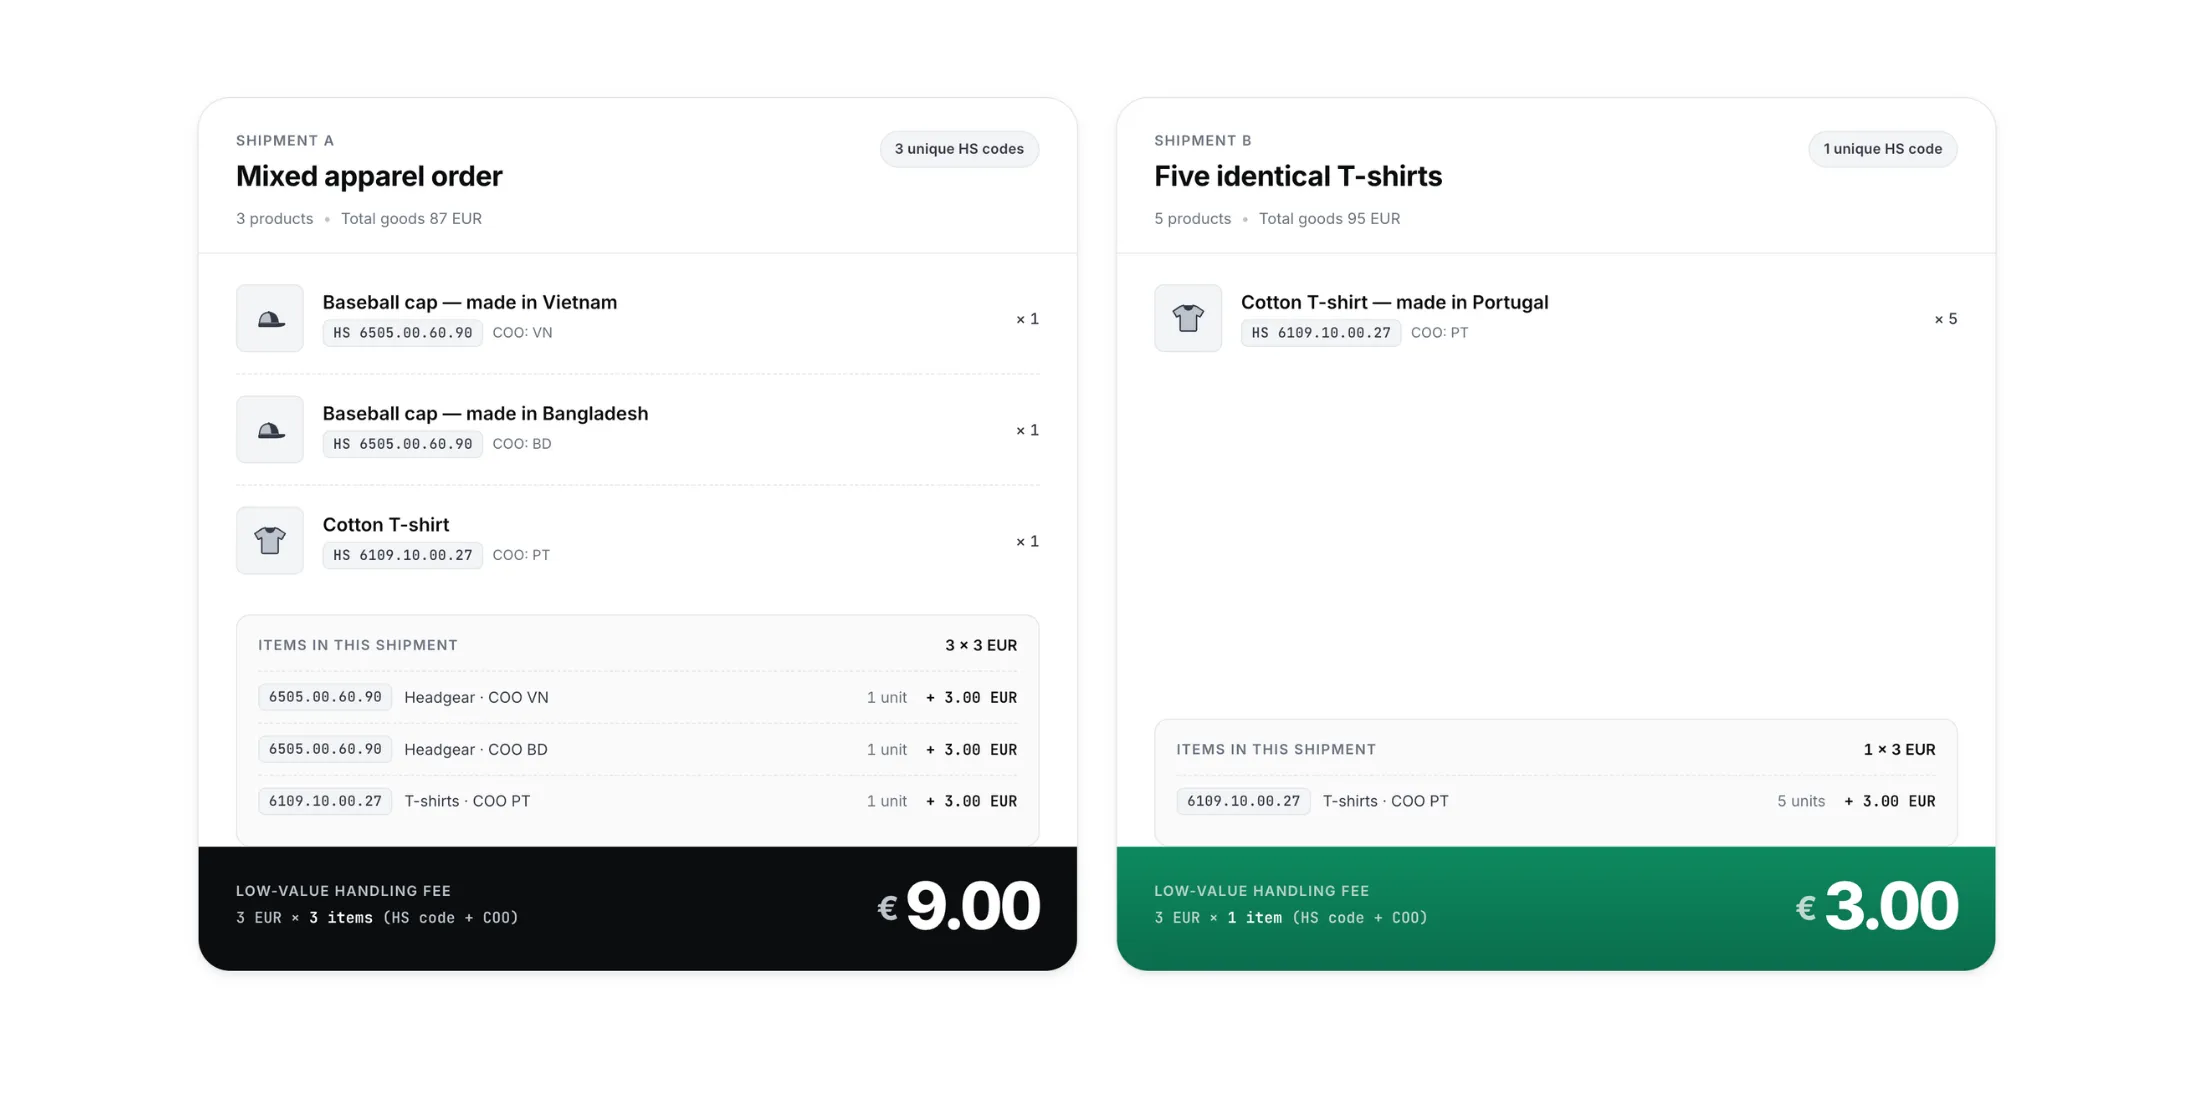
Clique na imagem para ampliar
- A taxa fixa aplica-se apenas a titulares de IOSS e a remessas postais. As remessas comerciais sem IOSS abaixo de €150 continuam a utilizar a declaração simplificada H7, mas pagam direitos calculados à taxa pautal normal, e não à taxa fixa de €3.
- As remessas C2C entre particulares continuam isentas abaixo do limiar aplicável. No entanto, as plataformas e os marketplaces que acolhem tanto vendedores particulares como vendedores profissionais não podem aplicar a isenção à totalidade do seu volume; esta aplica-se apenas transação a transação. Um particular que vende artigos em segunda mão está isento. Uma pequena empresa que utiliza a mesma plataforma para vender em volume comercial não está, independentemente da forma como a plataforma a classifica.
Fase 2 (1 de novembro de 2026): o que entra em vigor até novembro
Identificadores
A partir de 1 de novembro, as declarações de vendas à distância têm de incluir até três identificadores por cada linha: SKU, ID de produto do fabricante e um identificador normalizado (GTIN, EAN ou UPC, quando exista). São facultativos a partir de 1 de julho e obrigatórios a partir de 1 de novembro.
Trata-se de uma verdadeira mudança operacional. A maioria dos operadores postais de origem não recolhe hoje identificadores de produto, e a maioria dos comerciantes não os inclui nos seus dados de exportação. O trabalho para estar preparado para novembro começa agora, de ambos os lados do fluxo de envio.
Taxa de tratamento a nível da União
Uma taxa de tratamento separada a nível da União (o valor de €2 por encomenda que circulou anteriormente) não consta do regulamento mais recente publicado. O montante só será definitivo quando esse ato for publicado. Quem estiver a modelar o landed cost deve, por agora, tratar o valor de €2 como provisório.
As taxas dos Estados-Membros, porém, não estão à espera. A taxa de €2 de França sobre pequenas encomendas está em vigor desde 1 de março. A Roménia introduziu em janeiro a sua própria taxa de cerca de €5 por encomenda. Itália adiou a sua taxa de janeiro, mas voltou a prevê-la para 1 de julho. Este mosaico é já a realidade operacional, antes de qualquer implementação a nível da União.
Fase 3 (por volta de 2028): avaliação completa com base na pauta
A taxa fixa de €3 é uma ponte, não o destino. Assim que o EU Customs Data Hub estiver operacional (o objetivo da Comissão é 2028, com a obrigação prevista de propor uma prorrogação caso o sistema não esteja pronto), a taxa simplificada será substituída por direitos completos baseados na classificação, associados aos códigos SH e ao país de origem.
A mudança estrutural de que ninguém fala
Por detrás dos €3 há uma mudança com consequências muito maiores: o regulamento estabelece uma hierarquia legal de quem é devedor dos direitos.
A cadeia de declarantes é a seguinte:
- O titular do IOSS, normalmente o vendedor ou o marketplace.
- O representante indireto do titular do IOSS.
- Um representante do importador.
- Qualquer outra pessoa capaz de fornecer todas as informações exigidas e de apresentar as mercadorias, ou de as fazer apresentar, à alfândega (por exemplo, um declarante terceiro, a transportadora de destino ou o operador postal).
Os correios têm a opção de assumir a posição n.º 4, mas a maioria não aceitará essa responsabilidade e, em vez disso, devolverá a remessa ao remetente.
O titular do IOSS é o devedor aduaneiro principal. O destinatário não é. Trata-se de uma mudança fundamental face ao funcionamento histórico das alfândegas postais, em que o destinatário atuava, na prática, como importador registado e os direitos eram cobrados na entrega.
Esse modelo não se enquadra na nova estrutura. Os €3 são uma dívida aduaneira do declarante, e não uma taxa de entrega que os correios possam cobrar ao consumidor à porta. O problema de «não poder cobrar ao destinatário» que os operadores postais estão a levantar é real, e o regulamento é explícito quanto a isso.
Algumas implicações que isto revela
- O IOSS não cobre os direitos. O IOSS trata do IVA. O direito aduaneiro de €3 é uma obrigação separada. Um comerciante com número IOSS que presuma estar coberto está enganado. O regulamento associa explicitamente o registo IOSS à dívida aduaneira do vendedor, o que significa que o IOSS passa a ancorar tanto a responsabilidade pelo IVA como a responsabilidade aduaneira, e não apenas o IVA.
- Os correios enfrentam uma escolha se ninguém a montante assumir o papel. Se uma encomenda chegar sem titular de IOSS, representante indireto ou representante do importador na declaração, o operador postal de destino pode optar pela posição residual n.º 4, mas isso torná-lo-ia o devedor aduaneiro. Na prática, espera-se que a maioria dos correios devolva a remessa ao remetente em vez de absorver essa responsabilidade. Nos corredores de grande volume sem um declarante estabelecido na UE, isto transforma-se numa lacuna estrutural de conformidade, e não num inconveniente de faturação.
- Sem declarante, as encomendas não avançam. O volume que chegue sem um declarante devidamente designado não será desalfandegado. As encomendas são rejeitadas e devolvidas. Não se trata de um inconveniente de faturação; é uma lacuna estrutural de conformidade.
- As devoluções não anulam a declaração. Depois de pagos os direitos sobre uma remessa de venda à distância de baixo valor, a declaração simplificada já não pode ser invalidada através do processo habitual de devolução. Os fluxos de logística inversa têm de ter em conta que as mercadorias devolvidas não recuperam os direitos.
Porque é que as alternativas internas são mais difíceis do que parecem
Para os remetentes que ponderam como cumprir, as opções realistas reduzem-se rapidamente. Um caminho é coordenar diretamente com cada uma das 27 autoridades aduaneiras dos Estados-Membros, assumindo pelo caminho relações bilaterais, acordos de declarante e obrigações de reporte específicas de cada país. Outro é criar uma entidade na UE que atue como declarante da própria empresa, com todas as considerações regulamentares, fiscais e operacionais inerentes à gestão de uma filial na UE que, de outro modo, não faria parte do negócio.
Ambos os caminhos são válidos, mas implicam encargos significativos, sobretudo para comerciantes e correios que, de outro modo, não precisariam de presença na UE. O terceiro caminho, trabalhar através de um intermediário estabelecido na UE, foi concebido para evitar esses encargos, absorvendo a complexidade dos 27 mercados e o ónus de conformidade do lado da UE numa única relação.
O que isto significa na prática
Para comerciantes
- O IOSS passa a ser a ligação legal entre a sua obrigação de IVA e a sua dívida aduaneira, e não apenas um atalho para o IVA. No entanto, os direitos não são pagos através da remessa do IOSS.
- Nas remessas postais e nas remessas que utilizam IOSS, os cálculos de landed cost exigem contas por linha de código SH, e não por encomenda. (Para remessas comerciais e remessas sem IOSS, aplicam-se os direitos normais.)
- As devoluções não recuperam os €3 através do processo normal de invalidação; é importante refletir isto na sua economia unitária.
- A recolha de identificadores de produto (SKU, ID do fabricante, GTIN / EAN / UPC) tem de estar integrada no seu fluxo de dados até 1 de novembro.
Para operadores postais e transportadoras
- Precisa de ter um declarante designado antes de 1 de julho (e não depois) para cada Estado-Membro da UE.
- As taxas dos Estados-Membros em França e na Roménia já estão em vigor.
- Os correios de origem, em particular, precisam de saber quem apresenta as declarações em seu nome dentro do território aduaneiro da UE, porque não dispõem de uma opção de declarante nacional.
Para plataformas e marketplaces
- Mantém-se a isenção C2C para particulares, o que é relevante para plataformas com fluxos mistos. Os vendedores profissionais que operam em volume comercial através de uma interface C2C não beneficiam desta isenção.
- Os seus fluxos de vendedores têm de apresentar e validar números IOSS, bem como clarificar qual o elo da cadeia que apresenta a declaração.
Como a Zonos o está a apoiar
A Zonos está a desenvolver o cálculo, a cobrança e a conformidade de direitos e taxas para entradas na UE da mesma forma que já operamos para as entradas nos EUA. Isso inclui:
- Calcular corretamente o direito de €3 por linha de código SH em fluxos com e sem IOSS, incluindo o regime de direitos normais para remessas comerciais sem IOSS abaixo de €150.
- Trabalhar com os novos regulamentos aduaneiros da UE e coordenar com os nossos parceiros postais a gestão da conformidade, das declarações aduaneiras e das obrigações de responsabilidade, para que comerciantes e operadores postais não tenham de o fazer.
- Recolher identificadores de produto (SKU, ID do fabricante, GTIN / EAN / UPC) antes da obrigatoriedade de 1 de novembro.
- Acompanhar a evolução das taxas a nível dos Estados-Membros, para que o landed cost se mantenha exato à medida que França, Roménia, Itália e outros fazem ajustes.
- Adaptar-nos à taxa de tratamento a nível da União, se e quando entrar em vigor, e à substituição futura da taxa fixa por uma avaliação pautal completa através do Customs Data Hub.
A UE vai eliminar o limiar de isenção de direitos. Eis o que realmente muda.