變更摘要
生效日期為2026年7月1日:最新法規確定的內容,以及隱藏在€3背後的結構性轉變。
十多年來,歐盟€150去最小化門檻保護了絕大多數跨境包裹免受關稅。這一情況將於2026年7月1日結束。
最新法規於2026年4月30日發佈,生效日期定為2026年7月1日。大多數媒體報導的頭條(「歐盟向小包裹徵收€3費用」)捕捉到了變更的顯而易見的部分。但在這個變更背後還有一個結構性轉變,改變了誰應承擔責任、誰收取費用,以及誰可以擔任申報人。這部分對郵政運營商、承運人、市集和向歐盟運送商品的商戶來說最為重要。
這是實際變更的內容。
2026年7月1日前 vs 2026年7月1日後
| 2026年7月1日前↕ | 2026年7月1日後↕ |
|---|---|
| €150以下的B2C包裹在不徵收關稅的情況下結關。 | 所有B2C包裹均應繳納關稅,無論價值多少。 |
| €150以下時,不需繳納關稅;受取人通常在交付時擔任進口記錄人,當應徵收關稅時(超過€150)郵政運營商在門口收取。 | €150以下時,申報人(而非消費者)負責關稅債務。 |
| IOSS涵蓋增值稅預先徵收。 | IOSS現在在法律上也錨定了賣方的關稅責任,而不僅僅是增值稅。但是,關稅無法通過IOSS匯款支付。 |
| 產品標識符是可選的。 | SKU、製造商產品ID和標準化ID(GTIN / EAN / UPC)自2026年11月1日起變為強制性。 |
歐盟關稅改革的三個階段
第1階段(2026年7月1日):€150關稅豁免結束
從2026年7月1日起,所有進入歐盟的B2C商品無論價值多少均應繳納關稅。€150關稅豁免消失。
取而代之的是,對於€150以下的IOSS註冊郵政託運,在H7簡化申報下按物品徵收臨時固定費用€3。《授權法規》將「物品」定義為在同一託運中具有相同關稅分類、描述和(在原產地為必需資料要素的情況下)原產地的商品。
需要提前指出的一些細節:
- 「按物品」不等於「按包裹」,「物品」也不僅僅是HS編碼。 根據《授權法規》,商品在同一單據上只有在以下三個方面都相符時才能分組:關稅分類、描述和(在原產地為必需資料要素的情況下)原產地。包含三件商品且在任何方面有所不同的包裹應繳€9,而不是€3。相同商品分組在同一單據上仍應繳€3。
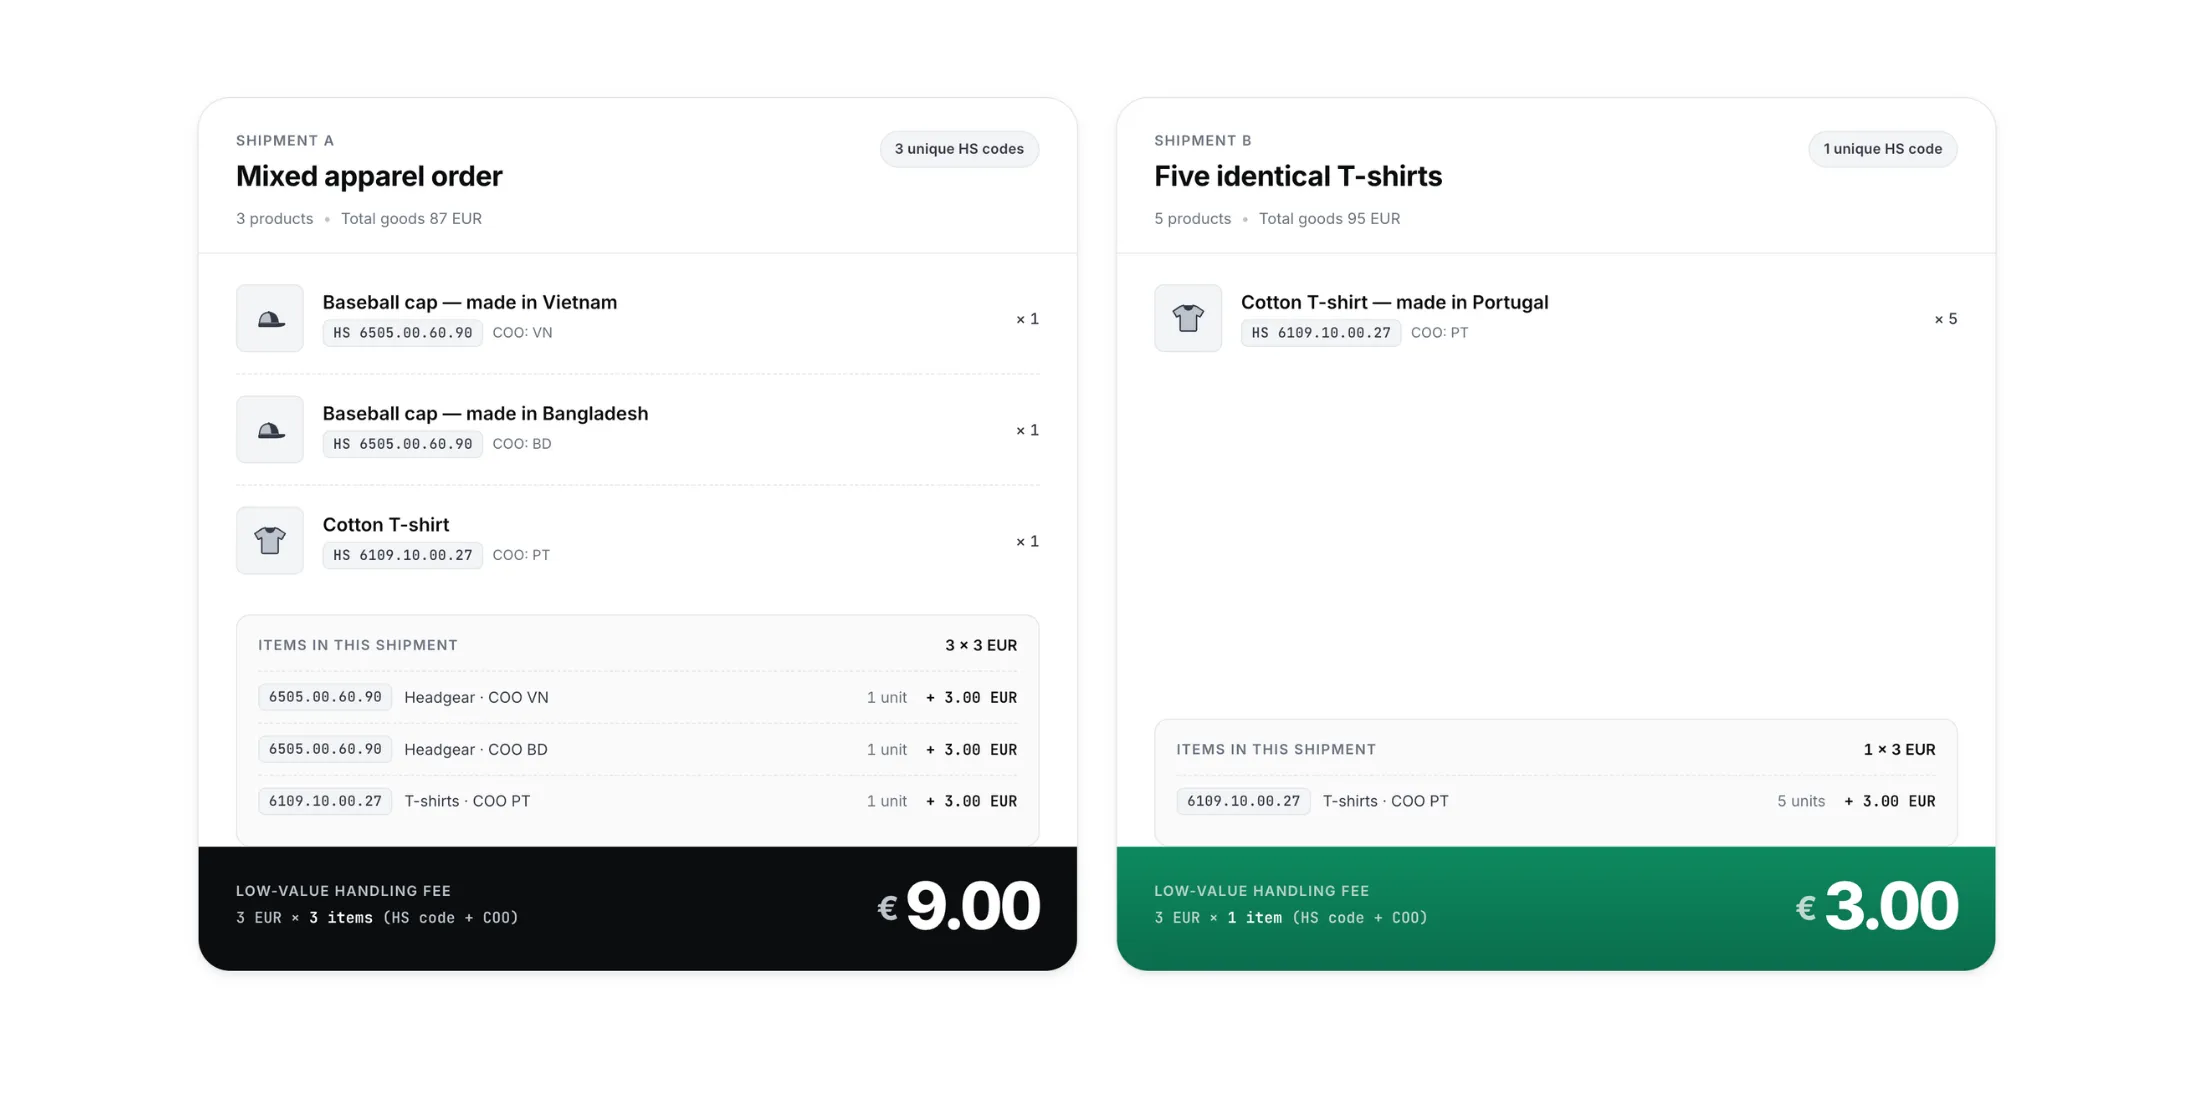
按一下影像以放大
- 固定費率僅適用於IOSS持有人和郵政託運。 非IOSS商業出貨€150以下仍應按H7簡化申報提交,但應按標準關稅率計算關稅,而不是€3固定費率。
- C2C私人之間的託運仍在適用門檻下免稅。 但是,同時託管私人賣方和商業賣方的平台和市集無法將豁免應用於其整個銷售量;該豁免僅按交易而適用。私人個人出售二手商品時免稅。使用同一平台以商業銷售量進行銷售的小型企業則不享受此豁免,無論平台如何對其進行分類。
第2階段(2026年11月1日):11月生效內容
標識符
從2026年11月1日起,遠程銷售申報必須為每一行項目包含最多三個標識符:SKU、製造商產品ID和標準化標識符(存在時的GTIN、EAN或UPC)。從2026年7月1日起這些是自願的,從2026年11月1日起變為強制性。
這是真實的操作變更。大多數原產地郵政運營商目前不收集產品標識符,大多數商戶不通過其出口數據流轉這些信息。準備11月應對的工作應該從現在開始,在託運流程的兩端都進行。
聯盟範圍內的處理費
先前流傳的單獨的聯盟範圍內處理費(€2每包裹數字)不在最新發佈的法規中。金額不會確定到該法案發佈為止。任何建模著陸成本的人應將€2數字視為暫時佔位符。
成員國費用沒有等待。法國的€2小包裹費用從3月1日起已開始生效。羅馬尼亞在1月引入了自己的費用,約€5每包裹。意大利推遲了其1月的費用但已在7月1日的議事日程上恢復。這個混亂是運營現實,在任何聯盟級別推出之前。
第3階段(約2028年):完整的關稅率評估
€3固定費率是橋樑,不是目的地。一旦歐盟海關數據樞紐運營(委員會的目標是2028年,並有一項內置要求在系統尚未準備好的情況下提議延期),簡化費率將被與HS編碼和原產地國家相關的完整分類基礎關稅所取代。
沒人在討論的結構性變更
在€3背後隱藏著一個更加深遠的轉變:該法規建立了一個法律等級制度,定義了誰應當支付關稅。
申報人鏈如下:
- IOSS持有人,通常是賣方或市集。
- IOSS持有人的間接代表。
- 進口代表。
- 任何能夠提供所有必需信息並向海關提交或有權委託提交貨物的其他人(例如第三方申報人、目的地承運人或郵政運營商)。
郵政運營商可以選擇進入第4位,但大多數不會接受責任,而是會將寄運退回給發件人。
IOSS持有人是主要關稅債務人。收件人不是。這是對郵政海關歷來工作方式的根本偏離,在歷來的方式中,收貨人實質上充當了進口記錄人,關稅在交付時被收取。
這一模式不符合新框架。€3是申報人應當支付的關稅債務,而不是郵政運營商可以在門口向消費者收取的交付時間費用。「無法從收件人處收取」問題是郵政運營商指出的真實問題,而法規對此表述明確。
這可能帶來的一些影響
- IOSS不涵蓋關稅。 IOSS處理增值稅。€3關稅是一個單獨的義務。商戶擁有IOSS號碼但假設自己已獲得涵蓋是錯誤的。法規明確地將IOSS註冊與賣方的關稅債務相關聯,意味著IOSS現在同時錨定增值稅和關稅責任,而不僅僅是增值稅。
- 如果上游沒有人著手,郵政運營商會面臨一個選擇。 如果包裹抵達時沒有IOSS持有人、間接代表或申報單上的進口代表,目的地郵政運營商可以選擇加入餘留的第4位槽位,但這樣做會使其成為關稅債務人。實際上,預計大多數郵政運營商將寄運退回給發件人,而不是承擔該責任。對於沒有在歐盟境內建立申報人的高銷售走廊,這會轉變為結構合規差距,而不是計費不便。
- 沒有申報人,包裹無法流通。 沒有適當指定申報人的量無法結關。包裹被拒並返回。這不是計費不便;這是結構合規差距。
- 退貨無法取消申報。 一旦在低價值遠程銷售寄運上支付了關稅,簡化申報不再可以通過常規退貨流程失效。反向物流流程需要考慮退貨商品不會恢復關稅的事實。
為什麼內部替代方案比看起來更困難
對於權衡合規方式的寄運人,現實選擇迅速縮小。一個途徑是直接與27個成員國海關當局協調,沿途建立雙邊關係、申報人安排和國家特定報告。另一個是建立一個歐盟實體以充當公司自己的申報人,連同運營歐盟子公司(否則不是業務的一部分)所需的所有監管、稅務和運營考慮因素。
這兩個途徑都是有效的,但它們承擔著有意義的開銷,特別是對於不需要歐盟存在的商戶和郵政運營商。第三個途徑是通過既定的歐盟中介機構開展工作,旨在通過將27市場複雜性和歐盟方面的合規負擔吸收到單一關係中來避免該開銷。
在實踐中這意味著什麼
對於商戶
- IOSS現在是連接增值稅義務和關稅債務的法律聯繫,而不僅僅是增值稅快捷方式。但是,關稅不通過IOSS匯款支付。
- 在郵政寄運和使用IOSS的寄運上,著陸成本計算需要按HS編碼線進行的數學計算,而不是按包裹。(對於商業寄運和不使用IOSS的寄運,應用標準關稅。)
- 退貨不會通過常規失效流程恢復€3;將其納入單位經濟學中很重要。
- 產品標識符捕捉(SKU、製造商ID、GTIN / EAN / UPC)需要在11月1日前納入數據管道。
對於郵政運營商和承運人
- 你需要在2026年7月1日前(不是之後)為每個歐盟成員國設置指定的申報人。
- 法國和羅馬尼亞的成員國費用已經開始生效。
- 原產地郵政運營商特別需要知道誰在其代表歐盟海關領土內提交申報,因為他們沒有國內申報人選擇。
對於平台和市集
- 私人個人的C2C豁免仍然存在,這對混合流平台很重要。以商業銷售量通過C2C介面經營業務的商業賣方不享受此豁免。
- 你的賣方流程需要顯示和驗證IOSS號碼,並明確哪一方正在提交。
Zonos 如何支援你
Zonos 正在構建入境歐盟關稅和費用計算、徵收和合規,方式與我們已經為美國入境運營的方式相同。這包括:
- 正確計算€3按HS編碼線關稅,涵蓋IOSS和非IOSS流程,包括€150以下非IOSS商業寄運的標準關稅途徑。
- 通過新的歐盟海關法規和協調與郵政合作夥伴以處理合規、海關申報和責任義務,使商戶和郵政運營商無需自行處理。
- 在11月1日強制日期前捕捉產品標識符(SKU、製造商ID、GTIN / EAN / UPC)。
- 追蹤成員國級別的費用以保持演變,使著陸成本在法國、羅馬尼亞、意大利及其他國家進行調整時保持準確。
- 在聯盟範圍內的處理費(如果推出)開始生效時進行調整,並在海關數據樞紐最終用完整關稅評估取代固定費率時進行調整。
歐盟取消免稅門檻。以下是實際變更內容。