Sammanfattning av förändringarna
Från och med den 1 juli 2026: vad den senaste förordningen fastställer, och den strukturella förändring som döljer sig bakom de 3 euro.
I mer än ett decennium har EU:s de minimis-tröskel på 150 euro skyddat de allra flesta gränsöverskridande paket från tull. Det upphör den 1 juli 2026.
Den senaste förordningen offentliggjordes den 30 april 2026, med den 1 juli 2026 som planerat ikraftträdandedatum. Rubriken som de flesta medier använder ("EU inför en avgift på 3 euro för små paket") fångar den synliga delen av förändringen. Men under ytan sker ett strukturellt skifte som förändrar vem som är betalningsskyldig, vem som tar upp avgiften och vem som kan agera som deklarant. Det är den delen som betyder mest för postoperatörer, transportörer, marknadsplatser och handlare som transporterar varor till EU.
Här är vad som faktiskt förändras.
Före 1 juli jämfört med efter 1 juli
| Före 1 juli 2026↕ | Efter 1 juli 2026↕ |
|---|---|
| B2C-paket under 150 euro tullklarerades utan tull. | Alla B2C-paket är tullpliktiga, oavsett värde. |
| Under 150 euro var ingen tull skyldig; mottagarna fungerade ofta som registrerad importör vid leverans, och posten tog ut avgiften vid dörren när tull väl gällde (över 150 euro). | Under 150 euro är det deklaranten (inte konsumenten) som ansvarar för tullskulden. |
| IOSS täckte förskottsinbetalning av moms. | IOSS förankrar nu även säljarens tullansvar juridiskt, inte bara momsen. Tull kan dock inte betalas via IOSS-inbetalningen. |
| Produktidentifierare var frivilliga. | SKU, tillverkarens produkt-ID och standardiserat ID (GTIN/EAN/UPC) blir obligatoriska den 1 november 2026. |
De tre faserna i EU:s tullreform
Fas 1 (1 juli 2026): tullbefrielsen på 150 euro upphör
Från och med den 1 juli är alla B2C-varor som förs in i EU tullpliktiga, oavsett värde. Tullbefrielsen på 150 euro försvinner.
I dess ställe införs, för IOSS-registrerade postförsändelser under 150 euro, en tillfällig schablontull på 3 euro per vara, som lämnas in via den förenklade deklarationen H7. Den delegerade förordningen definierar en "vara" som gods i en försändelse som delar samma tullklassificering, beskrivning och (där ursprung är ett obligatoriskt dataelement) ursprung.
Några detaljer värda att lyfta fram redan nu:
- "Per vara" är inte detsamma som "per paket", och "vara" är inte bara HS-kod. Enligt den delegerade förordningen grupperas varor på en enda rad endast om alla tre av dessa stämmer överens: tullklassificering, beskrivning och (där ursprung är ett obligatoriskt dataelement) ursprung. Ett paket med tre varor som skiljer sig åt på något av dessa kriterier är skyldigt 9 euro, inte 3 euro. Identiska varor som grupperas på en enda rad är fortfarande skyldiga 3 euro totalt.
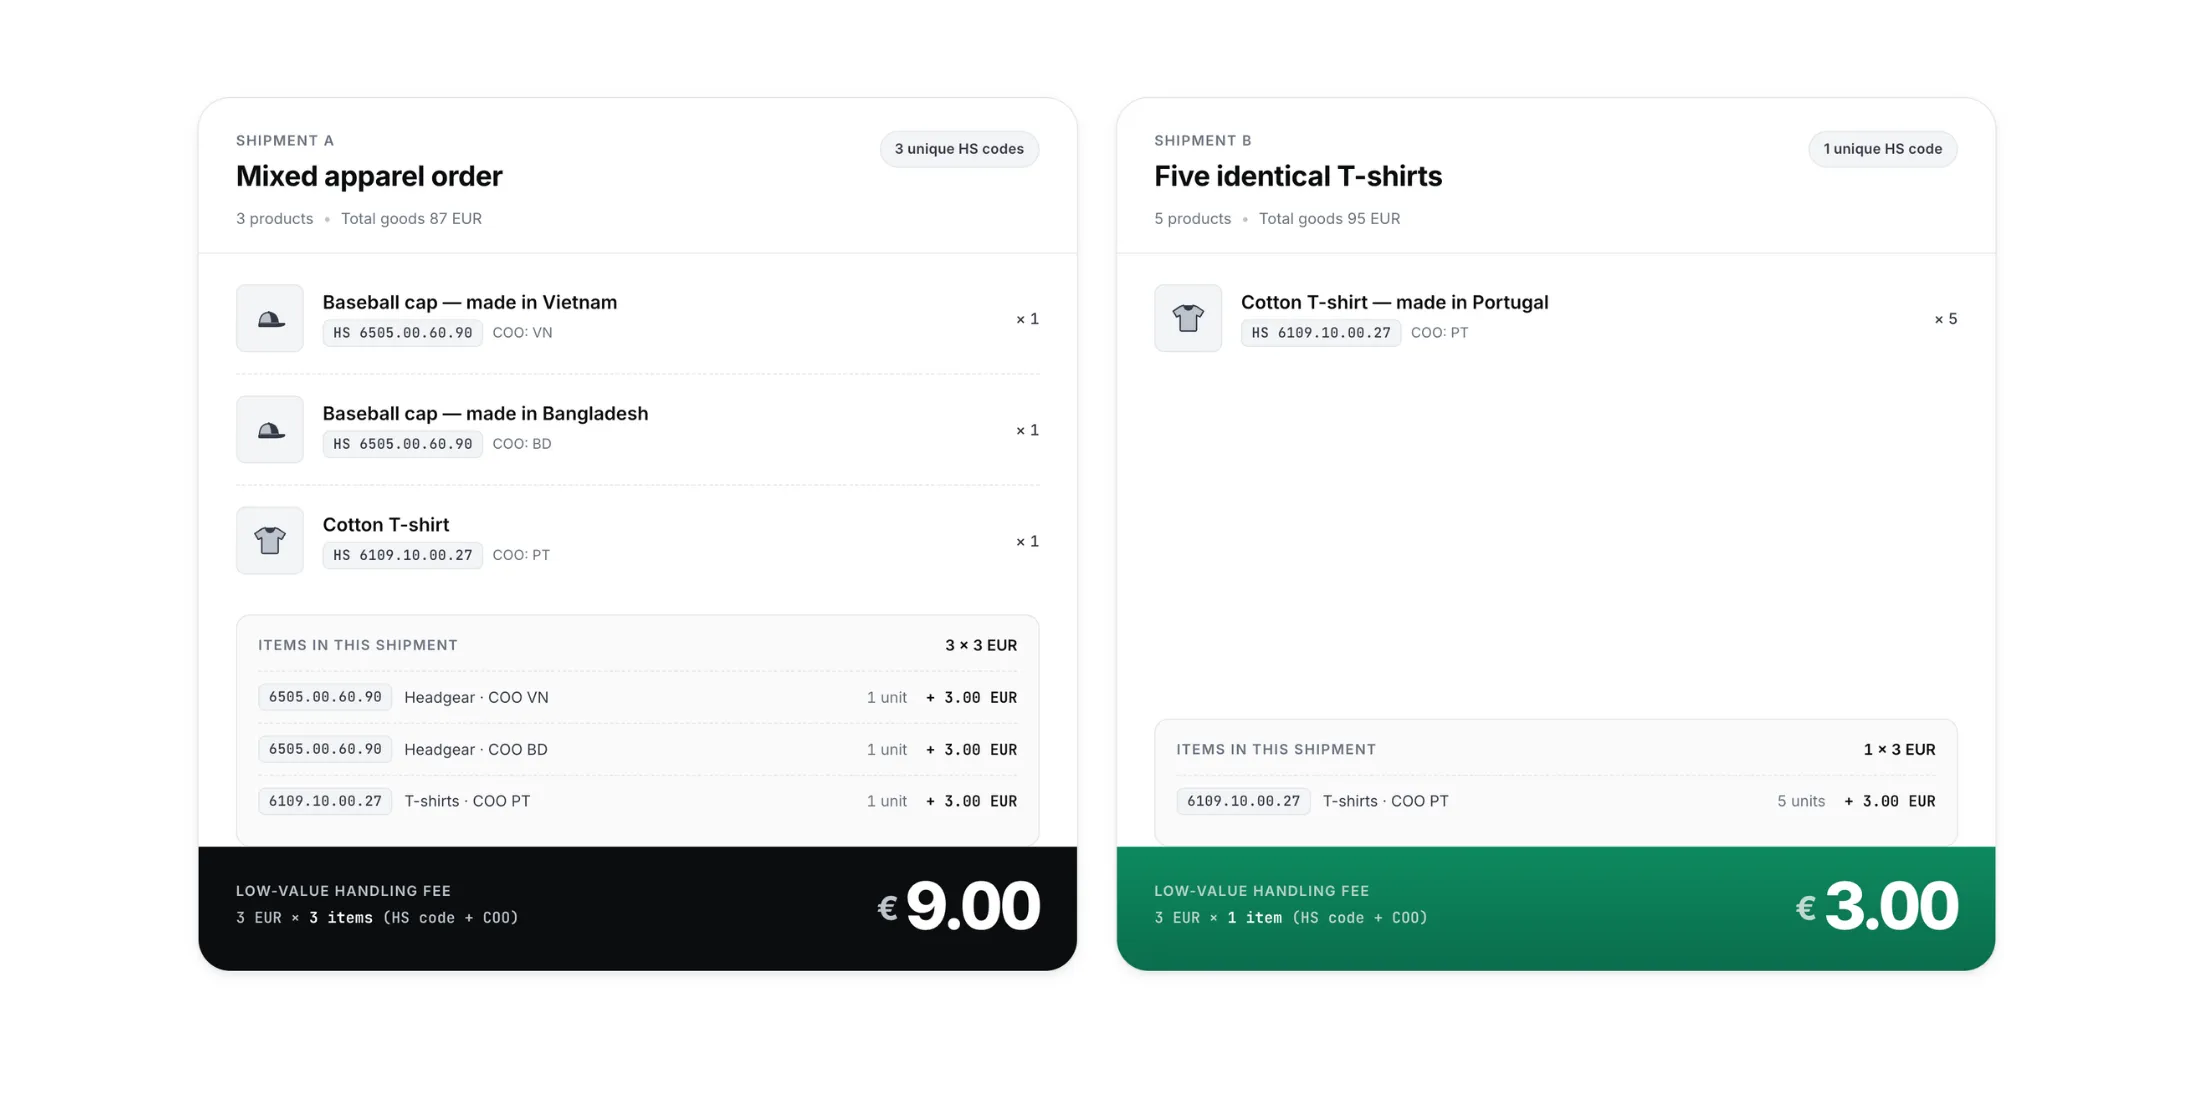
Klicka på bilden för att förstora
- Schablonbeloppet gäller endast IOSS-innehavare och postförsändelser. Kommersiella försändelser utanför IOSS under 150 euro lämnar fortfarande in den förenklade deklarationen H7, men är skyldiga tull beräknad enligt standardtaxan, inte enligt schablonbeloppet på 3 euro.
- C2C-försändelser mellan privatpersoner är fortsatt undantagna under det tillämpliga tröskelvärdet. Plattformar och marknadsplatser som är värd för både privata och kommersiella säljare kan dock inte tillämpa undantaget på hela sin volym; det gäller endast transaktion för transaktion. En privatperson som säljer begagnade varor är undantagen. Ett litet företag som använder samma plattform för att sälja i kommersiell volym är det inte, oavsett hur plattformen kategoriserar dem.
Fas 2 (1 november 2026): vad som träder i kraft till november
Identifierare
Från och med den 1 november måste distansförsäljningsdeklarationer innehålla upp till tre identifierare för varje rad: SKU, tillverkarens produkt-ID och en standardiserad identifierare (GTIN, EAN eller UPC om en sådan finns). Dessa är frivilliga från den 1 juli och obligatoriska från den 1 november.
Det här är en verklig operativ förändring. De flesta ursprungspostoperatörer samlar i dagsläget inte in produktidentifierare, och de flesta handlare för inte igenom dem i sina exportdata. Arbetet med att vara redo till november börjar nu, på båda sidor av försändelseflödet.
Unionsomfattande hanteringsavgift
En separat unionsomfattande hanteringsavgift (siffran på 2 euro per paket som cirkulerade tidigare) ingår inte i den senast offentliggjorda förordningen. Beloppet blir inte slutgiltigt förrän den rättsakten publiceras. Den som modellerar Landed Cost bör tills vidare behandla siffran 2 euro som en platshållare.
Medlemsstaternas avgifter väntar dock inte. Frankrikes avgift på 2 euro för små paket har gällt sedan den 1 mars. Rumänien införde en egen avgift på cirka 5 euro per paket i januari. Italien sköt upp sin avgift från januari men har den tillbaka på agendan från den 1 juli. Detta lapptäcke är redan operativ verklighet i dag, före en eventuell utrullning på unionsnivå.
Fas 3 (omkring 2028): fullständig tulltaxebaserad bedömning
Schablonbeloppet på 3 euro är en bro, inte målet. När EU:s Customs Data Hub väl är i drift (kommissionens mål är 2028, med ett inbyggt krav på att föreslå en förlängning om systemet inte är klart) ersätts det förenklade beloppet av fullständiga klassificeringsbaserade tullar kopplade till HS-koder och ursprungsland.
Den strukturella förändringen som ingen lyfter fram
Bakom de 3 euro döljer sig ett mycket mer betydelsefullt skifte: förordningen upprättar en juridisk hierarki för vem som är skyldig tullen.
Deklarantkedjan ser ut så här:
- IOSS-innehavaren, vanligtvis säljaren eller marknadsplatsen.
- IOSS-innehavarens indirekta ombud.
- Ett importörsombud.
- Varje annan person som kan tillhandahålla all nödvändig information och uppvisa varorna eller låta dem uppvisas för tullen (till exempel en tredjepartsdeklarant, en destinationstransportör eller en postoperatör).
Posten har möjlighet att kliva in som nummer 4, men de flesta kommer inte att acceptera ansvaret och skickar i stället tillbaka försändelsen till avsändaren.
IOSS-innehavaren är den primära tullgäldenären. Mottagaren är det inte. Det är en grundläggande avvikelse från hur posttull historiskt har fungerat, där mottagaren i praktiken fungerade som registrerad importör och tullar togs ut vid leverans.
Den modellen passar inte in i det nya regelverket. De 3 euro är en tullskuld som deklaranten är skyldig, inte en avgift som posten kan ta ut av konsumenten vid dörren i samband med leverans. Problemet som postoperatörer lyfter fram – att avgiften inte kan tas ut av mottagaren – är verkligt, och förordningen är tydlig på den punkten.
Några konsekvenser som detta för med sig
- IOSS täcker inte tullen. IOSS hanterar moms. Tullen på 3 euro är en separat skyldighet. En handlare med ett IOSS-nummer som antar att de är täckta har fel. Förordningen kopplar uttryckligen IOSS-registreringen till säljarens tullskuld, vilket innebär att IOSS nu förankrar både moms- och tullansvar, inte bara moms.
- Posten står inför ett vägval om ingen tidigare i kedjan träder in. Om ett paket anländer utan en IOSS-innehavare, indirekt ombud eller importörsombud på deklarationen kan destinationens postoperatör välja att kliva in på den återstående platsen nummer 4, men om de gör det blir de tullgäldenär. I praktiken förväntas de flesta postoperatörer skicka tillbaka försändelsen till avsändaren snarare än att ta på sig det ansvaret. För högvolymskorridorer utan en etablerad EU-deklarant blir detta en strukturell efterlevnadslucka, inte ett faktureringsbesvär.
- Utan en deklarant förflyttas inga paket. Volym som anländer utan en korrekt utsedd deklarant tullklareras inte. Paket avvisas och returneras. Det här är inte ett faktureringsbesvär – det är en strukturell efterlevnadslucka.
- Returer kan inte upphäva deklarationen. När tull väl har betalats på en lågvärdesförsändelse från distansförsäljning kan den förenklade deklarationen inte längre ogiltigförklaras genom den vanliga returprocessen. Returlogistikflöden behöver ta hänsyn till att returnerade varor inte återställer den betalda tullen.
Varför de egna alternativen är svårare än de verkar
För avsändare som överväger hur de ska följa reglerna smalnar de realistiska alternativen snabbt av. Ett sätt är att samordna direkt med var och en av de 27 medlemsstaternas tullmyndigheter, med bilaterala relationer, deklarantarrangemang och landsspecifik rapportering som följer med. Ett annat är att etablera en EU-enhet som fungerar som företagets egen deklarant, med alla de regulatoriska, skattemässiga och operativa överväganden som kommer med att driva ett EU-dotterbolag som annars inte skulle vara en del av verksamheten.
Båda vägarna är giltiga, men de medför betydande overheadkostnader, särskilt för handlare och postoperatörer som annars inte skulle behöva en EU-närvaro. Den tredje vägen – att arbeta genom en etablerad EU-mellanhand – är utformad för att undvika denna overhead genom att samla komplexiteten från de 27 marknaderna och efterlevnadsbördan på EU-sidan i en enda relation.
Vad detta innebär i praktiken
För handlare
- IOSS är nu den juridiska länken mellan er momsskyldighet och er tullskuld, inte bara en genväg för moms. Tullar betalas dock inte via IOSS-inbetalningen.
- För postförsändelser och försändelser som använder IOSS måste Landed Cost-beräkningar göras per HS-kodrad, inte per paket. (För kommersiella försändelser och försändelser som inte använder IOSS gäller standardtullen.)
- Returer återför inte de 3 euro genom den normala ogiltigförklaringsprocessen; det är viktigt att räkna med detta i er enhetsekonomi.
- Insamling av produktidentifierare (SKU, tillverkar-ID, GTIN/EAN/UPC) måste finnas i er datapipeline senast den 1 november.
För postoperatörer och transportörer
- Ni behöver ha en utsedd deklarant på plats före den 1 juli (inte efteråt) för varje EU-medlemsstat.
- Medlemsstatsavgifter i Frankrike och Rumänien är redan i kraft.
- Ursprungspostoperatörer behöver särskilt veta vem som lämnar in deklarationen för deras räkning inom EU:s tullområde, eftersom de inte har något inhemskt deklarantalternativ.
För plattformar och marknadsplatser
- C2C-undantaget för privatpersoner kvarstår, vilket är viktigt för plattformar med blandade flöden. Företagssäljare som verkar i kommersiell volym via ett C2C-gränssnitt får inte detta undantag.
- Era säljarflöden behöver visa och validera IOSS-nummer, och tydliggöra vilket led i kedjan som lämnar in deklarationen.
Så här stöttar Zonos er
Zonos bygger beräkning, uppbörd och regelefterlevnad för inkommande EU-tullar och avgifter på samma sätt som vi redan gör för inkommande varor till USA. Det inkluderar bland annat att:
- Beräkna tullen på 3 euro per HS-kodrad korrekt för både IOSS- och icke-IOSS-flöden, inklusive standardtullvägen för kommersiella försändelser utanför IOSS under 150 euro.
- Arbeta igenom de nya EU-tullbestämmelserna och samordna med våra postpartner för att hantera efterlevnad, tulldeklarationer och ansvarsskyldigheter, så att handlare och postoperatörer slipper göra det själva.
- Fånga upp produktidentifierare (SKU, tillverkar-ID, GTIN/EAN/UPC) inför kravet den 1 november.
- Följa upp avgifter på medlemsstatsnivå i takt med att de förändras, så att Landed Cost förblir korrekt när Frankrike, Rumänien, Italien och andra länder gör justeringar.
- Anpassa oss i takt med att den unionsomfattande hanteringsavgiften – om och när den kommer – träder i kraft, och i takt med att Customs Data Hub så småningom ersätter schablonbeloppet med en fullständig tulltaxebedömning.
EU avskaffar sin tullfria tröskel. Här är vad det faktiskt innebär.