Краткое описание изменений
С 1 июля 2026 г.: что закрепляет последнее положение и какой структурный сдвиг скрывается за €3.
Более десяти лет порог де минимис ЕС в размере €150 защищал подавляющее большинство трансграничных посылок от таможенной пошлины. Это заканчивается 1 июля 2026 г.
Последнее положение было опубликовано 30 апреля 2026 г. с планируемой датой вступления в силу 1 июля 2026 г. Заголовок, который используют большинство СМИ («ЕС вводит сбор €3 на мелкие посылки»), отражает лишь видимую часть изменения. Но под ней скрывается структурный сдвиг, меняющий, кто несет ответственность, кто собирает платеж и кто может выступать декларантом. Именно это важнее всего для почтовых операторов, перевозчиков, торговых площадок и торговцев, перемещающих товары в ЕС.
Вот что на самом деле меняется.
До 1 июля и после 1 июля
| До 1 июля 2026 г.↕ | После 1 июля 2026 г.↕ |
|---|---|
| Посылки B2C стоимостью до €150 проходили таможню без уплаты пошлины. | Все посылки B2C облагаются таможенной пошлиной независимо от стоимости. |
| До €150 пошлина не взималась; получатели часто выступали в роли официального импортера при доставке, а почтовые операторы собирали платеж на месте, если пошлина применялась (свыше €150). | До €150 за таможенный долг отвечает декларант, а не потребитель. |
| IOSS покрывал предварительный сбор НДС. | Теперь IOSS также юридически закрепляет таможенную ответственность продавца, а не только обязательства по НДС. Однако пошлина не может быть уплачена через перевод IOSS. |
| Идентификаторы товаров были необязательными. | SKU, идентификатор продукта производителя и стандартизированный идентификатор (GTIN / EAN / UPC) становятся обязательными с 1 ноября 2026 г. |
Три этапа таможенной реформы ЕС
Этап 1 (1 июля 2026 г.): отмена освобождения от пошлины на €150
С 1 июля все товары B2C, поступающие в ЕС, облагаются таможенной пошлиной независимо от стоимости. Освобождение от пошлины на €150 исчезает.
Вместо этого для почтовых отправлений, оформленных через IOSS, стоимостью до €150 вводится временная фиксированная пошлина €3 за товар, заявляемая по упрощенной декларации H7. Делегированный регламент определяет «товар» как товары в отправлении, у которых совпадают тарифная классификация, описание и (если происхождение является обязательным элементом данных) происхождение.
Несколько деталей, на которые стоит обратить внимание сразу:
- «За товар» — это не «за посылку», а «товар» — это не просто код ГС. По Делегированному регламенту товары объединяются в одну строку только тогда, когда совпадают все три признака: тарифная классификация, описание и (если происхождение является обязательным элементом данных) происхождение. За посылку с тремя товарами, различающимися хотя бы по одному из этих критериев, причитается €9, а не €3. За одинаковые товары, объединенные в одну строку, все равно причитается €3 суммарно.
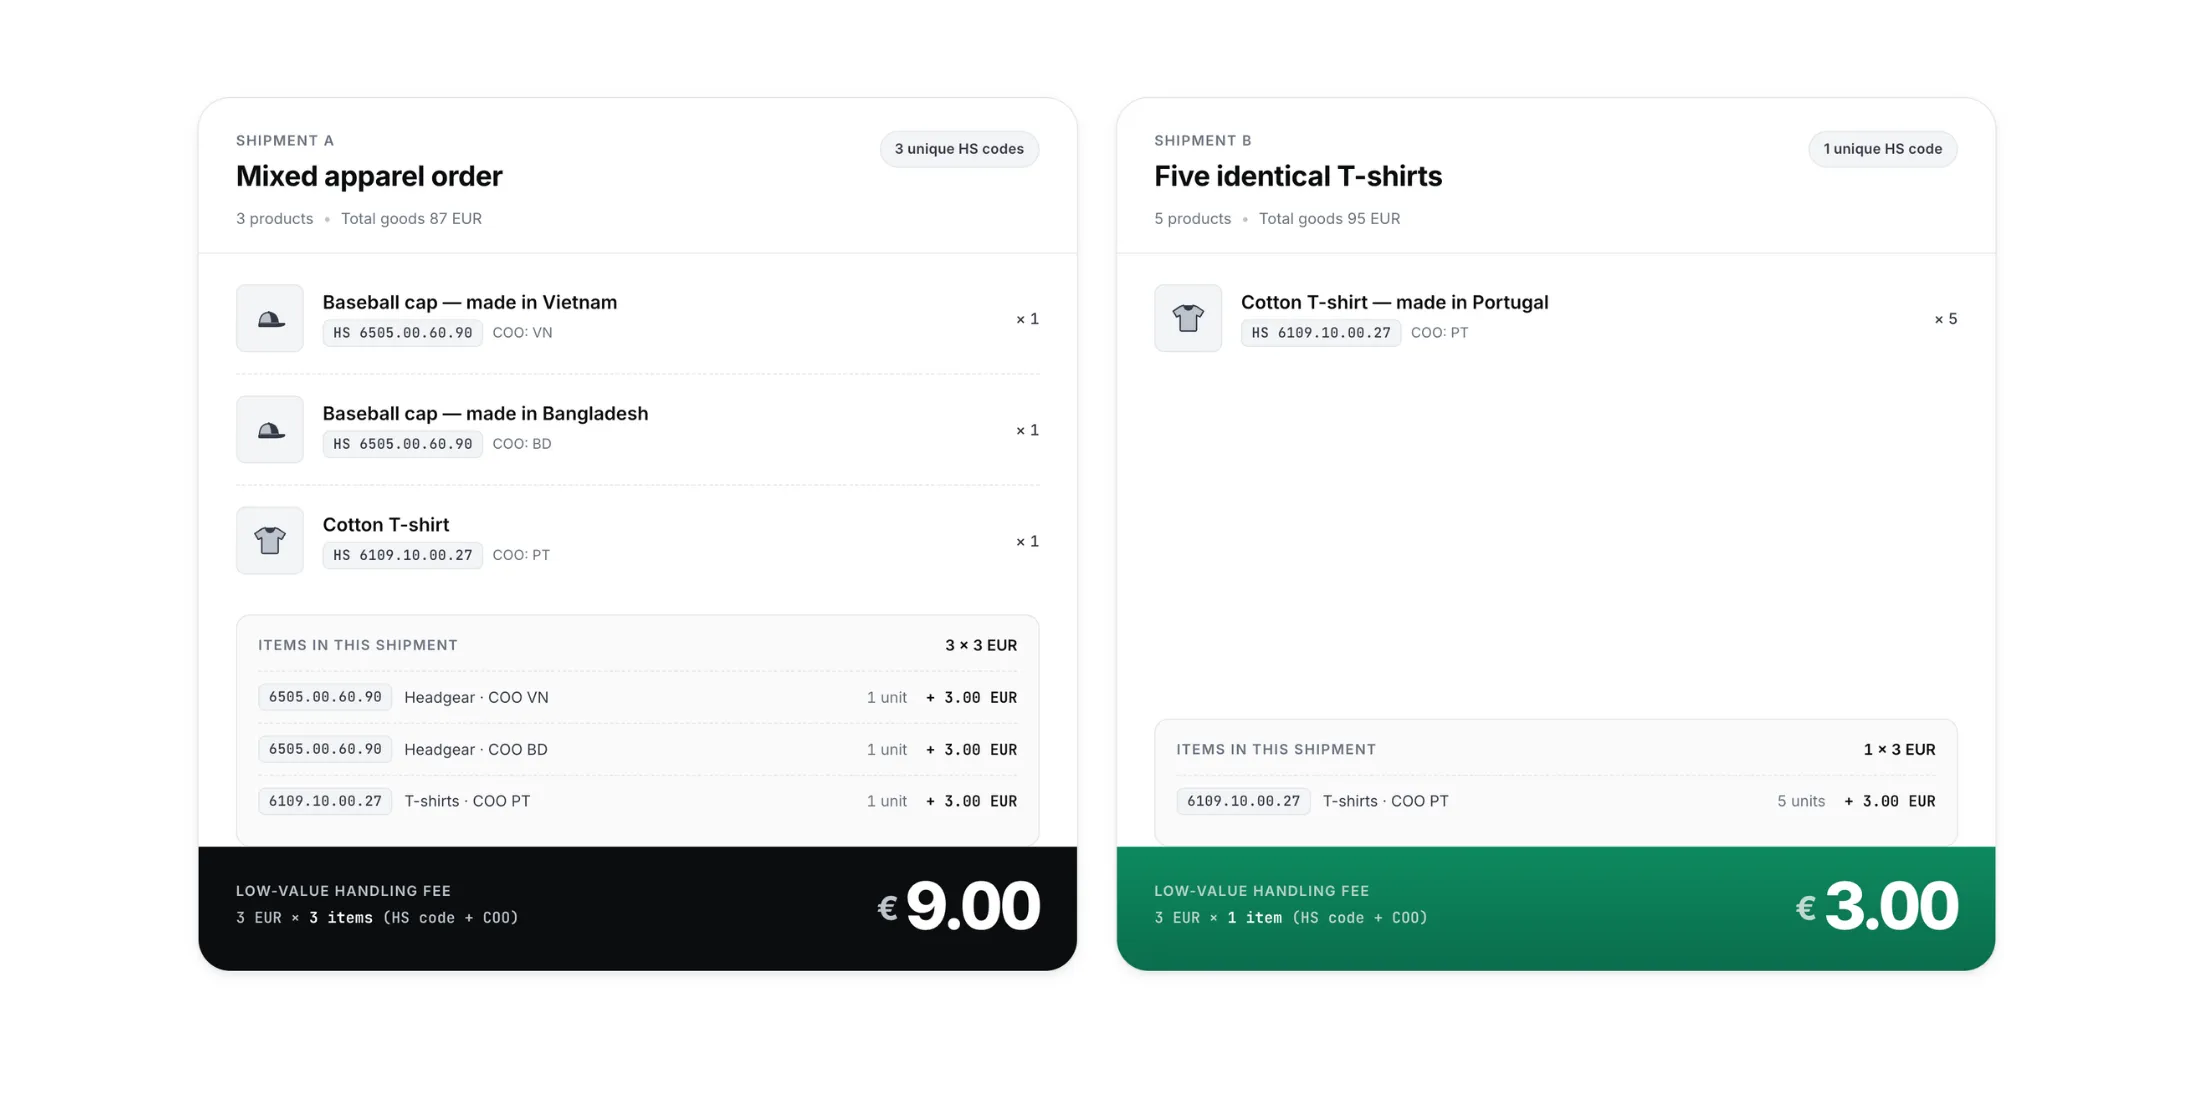
Нажмите на изображение, чтобы увеличить
- Фиксированная ставка применяется только к держателям IOSS и почтовым отправлениям. Коммерческие отправления без IOSS стоимостью до €150 по-прежнему заявляются по упрощенной декларации H7, но пошлина по ним рассчитывается по стандартной тарифной ставке, а не по фиксированной ставке €3.
- Отправления C2C между частными лицами остаются освобожденными в пределах применимого порога. Однако платформы и торговые площадки, на которых представлены и частные, и коммерческие продавцы, не могут применять освобождение ко всему объему сразу — оно действует по каждой транзакции отдельно. Частное лицо, продающее товары, бывшие в употреблении, освобождается от пошлины. Малый бизнес, использующий ту же платформу для продаж в коммерческом объеме, не освобождается — независимо от того, как платформа классифицирует продавца.
Этап 2 (1 ноября 2026 г.): что вступает в силу к ноябрю
Идентификаторы
С 1 ноября декларации о дистанционной продаже должны включать до трех идентификаторов для каждой строки: SKU, идентификатор продукта производителя и стандартизированный идентификатор (GTIN, EAN или UPC, если он существует). С 1 июля они добровольны, а с 1 ноября обязательны.
Это реальное операционное изменение. Большинство почтовых операторов страны отправления сегодня не собирают идентификаторы товаров, а большинство торговцев не передают их в своих экспортных данных. Подготовку к ноябрю нужно начинать уже сейчас — с обеих сторон цепочки отправки.
Общесоюзный сбор за обработку
Отдельный общесоюзный сбор за обработку (ранее упоминавшаяся цифра €2 за посылку) не входит в последнее опубликованное положение. Точная сумма не будет известна до публикации соответствующего акта. Всем, кто моделирует итоговую стоимость доставки, стоит пока рассматривать цифру €2 как ориентировочную.
Однако сборы на уровне отдельных государств-членов не ждут. Сбор Франции в размере €2 на мелкие посылки действует с 1 марта. Румыния ввела собственный сбор — около €5 за посылку — в январе. Италия отложила введение своего сбора с января, но вновь запланировала его на 1 июля. Эта разрозненная картина — уже сегодняшняя операционная реальность, задолго до любого запуска на уровне Союза.
Этап 3 (около 2028 г.): полная оценка на основе тарифа
Фиксированная ставка €3 — это переходный этап, а не конечная цель. Когда заработает Центр таможенных данных ЕС (цель Комиссии — 2028 год, с встроенным требованием предложить продление срока, если система не будет готова), упрощенная ставка будет заменена полной пошлиной, рассчитываемой на основе классификации по кодам ГС и стране происхождения.
Структурное изменение, которое остается за кадром
За цифрой €3 стоит куда более значимый сдвиг: положение устанавливает юридическую иерархию того, кто обязан уплатить пошлину.
Цепочка декларантов выглядит так:
- Держатель IOSS — как правило, продавец или торговая площадка.
- Косвенный представитель держателя IOSS.
- Представитель импортера.
- Любое иное лицо, способное предоставить всю необходимую информацию и представить товары (или обеспечить их представление) на таможне — например, сторонний декларант, перевозчик в стране назначения или почтовый оператор.
Почтовые операторы могут занять позицию №4, но большинство не станет принимать на себя эту ответственность и вернет отправление отправителю.
Держатель IOSS — основной таможенный должник. Получатель — нет. Это принципиальный отход от того, как исторически работала почтовая таможня, где получатель фактически выступал в роли официального импортера, а пошлина собиралась при доставке.
Эта модель не соответствует новой системе. €3 — это таможенный долг декларанта, а не сбор, который почта может взыскать с потребителя при доставке. Проблема «нельзя взыскать с получателя», на которую указывают почтовые операторы, реальна, и положение прямо это признает.
Несколько следствий, которые из этого вытекают
- IOSS не покрывает пошлину. IOSS относится к НДС. Таможенная пошлина €3 — отдельное обязательство. Торговец с номером IOSS, полагающий, что он тем самым защищен, ошибается. Положение прямо связывает регистрацию в IOSS с таможенным долгом продавца — то есть теперь IOSS закрепляет и обязательства по НДС, и таможенную ответственность, а не только НДС.
- Если никто выше в цепочке не берет на себя роль, у почтовых операторов остается выбор. Если посылка прибывает без держателя IOSS, косвенного представителя или представителя импортера в декларации, почтовый оператор страны назначения может занять оставшуюся позицию №4 — но тогда он становится таможенным должником. На практике ожидается, что большинство почтовых операторов вместо принятия этой ответственности вернут отправление отправителю. Для коридоров с высоким объемом отправлений, где в ЕС не назначен декларант, это превращается в структурный пробел в соблюдении требований, а не просто в неудобство с оплатой.
- Без декларанта посылки не движутся. Объем отправлений, прибывающий без надлежащим образом назначенного декларанта, не проходит таможенную очистку. Посылки отклоняются и возвращаются. Это не неудобство с оплатой — это структурный пробел в соблюдении требований.
- Возврат товара не отменяет декларацию. После уплаты пошлины по недорогому отправлению дистанционной продажи упрощенную декларацию больше нельзя аннулировать через обычный процесс возврата. В процессах обратной логистики нужно учитывать, что возврат товара не возвращает уплаченную пошлину.
Почему собственные альтернативы сложнее, чем кажутся
Для отправителей, ищущих способ соответствовать требованиям, реалистичный набор вариантов быстро сужается. Один путь — напрямую взаимодействовать с таможенными органами каждого из 27 государств-членов, выстраивая двусторонние отношения, договоренности с декларантами и отчетность по каждой отдельной стране. Другой — создать юридическое лицо в ЕС, которое будет выступать декларантом компании, со всеми нормативными, налоговыми и операционными сложностями, которые приходят с управлением ЕС-подразделением, не являющимся иначе частью бизнеса.
Оба пути имеют право на существование, но оба несут значительные накладные расходы — особенно для торговцев и почтовых операторов, которым присутствие в ЕС иначе не требовалось бы. Третий путь — работа через авторитетного посредника в ЕС — призван избежать этих расходов, беря на себя сложность 27 рынков и бремя соответствия требованиям ЕС в рамках одних отношений.
Что это значит на практике
Для торговцев
- IOSS теперь — это юридическая связь между вашим обязательством по НДС и вашим таможенным долгом, а не просто способ упростить уплату НДС. Однако пошлины не уплачиваются через перевод IOSS.
- Для почтовых отправлений и отправлений с использованием IOSS расчет итоговой стоимости доставки нужно вести по строкам с кодом ГС, а не по посылке в целом. (Для коммерческих отправлений и отправлений без IOSS применяется стандартная пошлина.)
- Возврат товара не позволит вернуть уплаченные €3 через обычный процесс аннулирования — это важно учитывать в юнит-экономике.
- Сбор идентификаторов товаров (SKU, ID производителя, GTIN / EAN / UPC) должен быть встроен в ваш конвейер данных к 1 ноября.
Для почтовых операторов и перевозчиков
- Вам нужен назначенный декларант для каждого государства-члена ЕС уже до 1 июля (а не после).
- Сборы на уровне отдельных государств-членов во Франции и Румынии уже действуют.
- Почтовым операторам страны отправления особенно важно знать, кто подает декларацию от их имени на таможенной территории ЕС, поскольку у них нет возможности назначить внутреннего декларанта.
Для платформ и торговых площадок
- Освобождение C2C для частных лиц сохраняется, что важно для платформ со смешанным потоком продавцов. Коммерческие продавцы, работающие в коммерческом объеме через интерфейс C2C, этого освобождения не получают.
- В процессах работы с продавцами нужно отображать и проверять номера IOSS, а также уточнять, какое звено цепочки подает декларацию.
Как Zonos помогает вам в этом
Zonos выстраивает расчет и сбор пошлин и сборов при ввозе в ЕС, а также обеспечение соответствия требованиям так же, как мы уже делаем это для ввоза в США. Это включает:
- Корректный расчет пошлины €3 по каждой строке с кодом ГС в потоках как с IOSS, так и без IOSS, включая расчет стандартной пошлины для коммерческих отправлений без IOSS стоимостью до €150.
- Работу с новыми таможенными правилами ЕС и координацию с нашими почтовыми партнерами для выполнения требований по соответствию, таможенному декларированию и ответственности — чтобы торговцам и почтовым операторам не приходилось делать это самостоятельно.
- Сбор идентификаторов товаров (SKU, ID производителя, GTIN / EAN / UPC) заранее, до вступления в силу требования 1 ноября.
- Отслеживание изменений сборов на уровне отдельных государств-членов, чтобы расчет итоговой стоимости доставки оставался точным по мере того, как Франция, Румыния, Италия и другие страны их корректируют.
- Адаптацию к вступлению в силу общесоюзного сбора за обработку, если и когда он будет введен, а также к тому, как Центр таможенных данных со временем заменит фиксированную ставку полной тарифной оценкой.
ЕС отменяет порог беспошлинности. Вот что на самом деле изменится.